COLUNA DO SIMPI – Pix de R$ 5 mil e Perdão de Dívidas para MEI: validade e quem vai receber?
 Pix de R$ 5 mil e Perdão de Dívidas para MEI: validade e quem vai receber?
Os microempreendedores individuais (MEIs) terão mudanças importantes a partir de 2027. Entre as medidas anunciadas estão o perdão de dívidas previdenciárias e a criação do chamado Pix MEI, um benefício financeiro de até R$ 5 mil destinado a investimentos nos pequenos negócios. Apesar das expectativas, as duas iniciativas possuem regras e condições diferentes que precisam ser observadas pelos empreendedores. O perdão das dívidas está previsto na Lei Complementar nº 238, sancionada em 21 de outubro de 2026. A legislação estabelece a remissão integral de débitos federais relacionados à contribuição previdenciária mensal do MEI, incluindo valores em atraso, juros, multas e encargos legais. A medida contempla dívidas com vencimento até 13 de outubro de 2026, estejam elas inscritas ou não na Dívida Ativa da União. Também poderão ser beneficiados os microempreendedores que possuem parcelamentos, negociações ou processos de cobrança em andamento. O perdão produzirá efeitos a partir de 1º de janeiro de 2027. Entretanto, a legislação estabelece condições para a manutenção do benefício. Entre elas está a exigência de que os empreendedores que continuarem enquadrados como MEI mantenham em dia as contribuições mensais com vencimento nos seis primeiros meses de vigência da medida. Outro ponto importante está no artigo 6º da lei, que prevê requerimento e exigências relacionadas à desistência de eventuais ações judiciais envolvendo os débitos contemplados. Apesar dessa previsão, a Procuradoria-Geral da Fazenda Nacional (PGFN) esclareceu que os contribuintes não precisam apresentar solicitações neste momento. Os procedimentos serão detalhados em regulamentação específica. O perdão também não contempla valores referentes ao ICMS e ao ISS, tributos de competência estadual e municipal que podem estar incluídos na mesma guia mensal do DAS. Além disso, é necessário observar os efeitos previdenciários da medida. O cancelamento da dívida não significa que os meses sem recolhimento passarão automaticamente a contar como tempo de contribuição para a aposentadoria. Dessa forma, o empreendedor deve avaliar sua situação junto ao INSS para evitar prejuízos futuros. Outra iniciativa anunciada pelo governo federal é o Pix MEI, um programa que prevê a transferência de até R$ 5 mil para microempreendedores individuais, sem necessidade de devolução dos recursos. Diferentemente de um empréstimo ou financiamento, o benefício será concedido a fundo perdido e terá como finalidade fortalecer a capacidade produtiva dos pequenos negócios. Os valores poderão ser utilizados na aquisição de máquinas, equipamentos, ferramentas e outros bens que contribuam para melhorar as condições de trabalho, ampliar a produção e aumentar a produtividade dos empreendedores. A proposta prevê beneficiar aproximadamente 1 milhão de microempreendedores, com investimentos estimados em R$ 5 bilhões entre 2027 e 2030. A expectativa é que os primeiros repasses ocorram em 2027, com prioridade prevista para mulheres empreendedoras e MEIs com faturamento anual de até R$ 40.500. Entretanto, o Pix MEI ainda está em fase de estruturação e depende da divulgação dos critérios de seleção, das regras de participação e do calendário de pagamentos. Até o momento, não existe cadastro aberto para solicitação do benefício. Diante das mudanças, o SIMPI reforça a importância de os microempreendedores acompanharem os canais oficiais de informação, verificarem sua situação fiscal e previdenciária e buscarem orientação antes de tomar decisões relacionadas às dívidas ou aos benefícios anunciados. Os empresários que tiverem dúvidas sobre as medidas podem entrar em contato com o SIMPI pelo WhatsApp (69) 98406-9045. A entidade segue atuando na orientação e no fortalecimento dos micros e pequenos negócios, levando informações relevantes para a atividade empresarial.
O encerramento do ano exige atenção ao fluxo de caixa das empresas, especialmente diante das obrigações trabalhistas concentradas no último trimestre. Entre elas está o pagamento do 13º salário, que demanda planejamento financeiro para evitar que o cumprimento dos prazos comprometa os recursos necessários à continuidade das atividades. Na avaliação do auditor e perito contador Vitor Stankevicius, o provisionamento do benefício deve integrar o planejamento financeiro das empresas ao longo do ano. A obrigação não se restringe às companhias de maior porte: também se aplica aos microempreendedores individuais (MEIs) que possuem empregados registrados e aos demais empregadores que mantêm vínculos trabalhistas sujeitos ao pagamento do benefício. A primeira parcela do 13º salário deve ser paga até 30 de novembro, enquanto a segunda tem como prazo final o dia 20 de dezembro. Por isso, o planejamento precisa considerar as duas datas, com a previsão dos valores necessários para cada etapa. O provisionamento contábil permite que a empresa reserve recursos antecipadamente para cumprir compromissos já previstos. Sem essa organização, o pagamento concentrado no fim do ano pode pressionar o caixa, sobretudo em negócios com menor disponibilidade financeira ou com receitas sujeitas a oscilações. Além do impacto financeiro, o benefício está relacionado às responsabilidades do empregador com seus trabalhadores. A disponibilidade de capital e de recursos materiais é importante para a operação de uma empresa, mas a execução das atividades também depende da participação dos profissionais responsáveis pela produção de bens e pela prestação de serviços. Nesse contexto, o cumprimento das obrigações trabalhistas deve fazer parte da gestão empresarial, independentemente do número de empregados. A organização financeira e o respeito aos prazos contribuem para a previsibilidade das despesas e para a manutenção das relações de trabalho. Com a aproximação do fim de 2026, a recomendação é verificar se os pagamentos estão previstos no orçamento, conferir os valores devidos e organizar o fluxo de caixa para cumprir os prazos legais. A medida ajuda a evitar imprevistos e permite que as empresas encerrem o ano com maior controle sobre seus compromissos financeiros.
A redução da jornada de trabalho e o fim da escala 6×1 envolvem mudanças que vão além da definição de novos períodos de descanso. A aplicação das regras exige regulamentação, revisão de contratos e adaptação às particularidades de cada atividade econômica, com impactos para empregadores e trabalhadores. Na avaliação do advogado Marcos Tavares, a implementação das mudanças depende de medidas legislativas complementares e de negociações para adequar as relações de trabalho às novas disposições. Mesmo após a aprovação de uma proposta de emenda à Constituição (PEC), é necessário acompanhar as normas que definirão como as alterações serão aplicadas na prática. Entre os pontos que exigem atenção estão as regras específicas para microempresas e empresas de pequeno porte. A previsão de regulamentação própria para esses negócios torna necessário acompanhar a tramitação de novas normas, considerando as condições de funcionamento e as necessidades de cada segmento. A adaptação também envolve os contratos individuais de trabalho, que poderão precisar de ajustes conforme as regras definitivas. O diálogo entre empregadores e trabalhadores, além da participação das entidades sindicais nas negociações pertinentes, será importante para esclarecer as mudanças e estabelecer condições compatíveis com a legislação. Os efeitos não serão necessariamente iguais em todos os setores. Atividades como indústria, comércio e serviços apresentam diferentes necessidades de organização das jornadas. Há, ainda, áreas submetidas a legislações e regulamentos específicos, como o trabalho em hospitais e nas plataformas de petróleo, que exigem atenção às particularidades de suas operações. Nesse cenário, a orientação jurídica e o acompanhamento das mudanças legislativas são importantes para reduzir o risco de descumprimento das regras trabalhistas. A revisão dos procedimentos internos deve considerar tanto as exigências legais quanto a continuidade das atividades e a segurança jurídica das partes envolvidas. Para apoiar os empregadores durante a transição, o SIMPI/ASSIMPI informa que promoverá ações de orientação voltadas às empresas, com atenção especial às microempresas e empresas de pequeno porte. A iniciativa busca esclarecer os procedimentos necessários para a adequação às novas regras. A implementação do fim da escala 6×1 e da redução da jornada, portanto, exige acompanhamento contínuo das normas e das negociações relacionadas ao tema. A definição dos procedimentos aplicáveis a cada atividade será determinante para que empregadores e trabalhadores compreendam suas obrigações e adaptem as relações de trabalho ao novo cenário jurídico.
Os micros e pequenos empresários precisam ficar atentos. Acaba nesta sexta-feira (30) o prazo para a escolha do regime tributário que entrará em vigor em janeiro, com a reforma tributária. Os negócios que desejarem recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) pelo regime regular terão até sexta-feira para registrar a opção. Quem não fizer a escolha continuará a recolher pelo regime simplificado, que tem uma alíquota variável por tipo e tamanho de negócio posteriormente rateada em diversos tributos. Também na sexta-feira acaba o prazo para as empresas regularizarem as pendências que impediram o ingresso no Simples Nacional. O prazo de opção pelo regime terminou dia 15/10. O Simples Nacional é um regime simplificado de tributação para quem fatura até R$ 4,8 milhões por ano. Por causa do novo sistema tributário, o Comitê Gestor do Simples Nacional (CGSN) antecipou a escolha do regime tributário. As empresas que desejarem ingressar no regime em 2027 devem fazer o pedido até 30 de outubro. Até então, a opção pelo Simples era realizada em janeiro de cada ano. A data limite acabaria em 30 de setembro, mas, após diálogo com o Conselho Federal de Contabilidade e o Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae), o CGSN estendeu o prazo para 15 de outubro. O novo prazo foi regulamentado por resolução editada no fim de setembro. As normas incorporaram ao regime simplificado o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), tributos criados pela reforma tributária sobre o consumo. As micro e pequenas empresas têm de 3 de novembro a 20 de dezembro para desistir das opções. O prazo vale tanto para reverter a inclusão no Simples como para cancelar o recolhimento do IBS e da CBS a partir de 2027.
Publicações relacionadas
Cacoal, Pimenta e Região
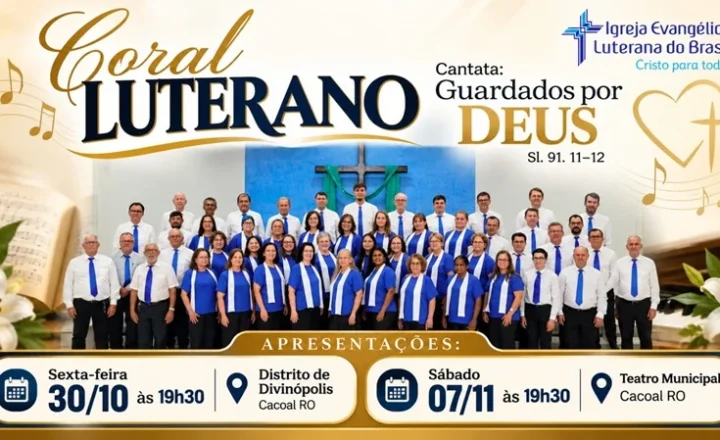
Coral Luterano realiza apresentações em Cacoal com o tema “Guardados por Deus”
Grupo se apresenta no distrito de Divinópolis e no Teatro Municipal de Cacoal, com repertório inspirado na fé cristã O Coral Luterano,…
Política
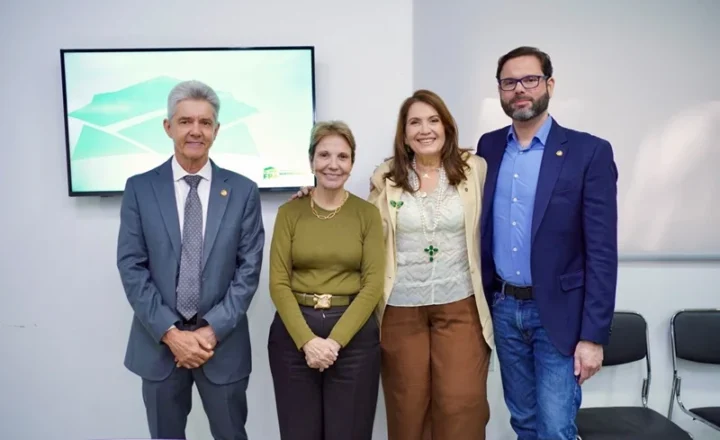
Senador Bagattoli defende, na FPA, medidas para combater o endividamento rural
Bagattoli citou o alto custo de produção e a dificuldade de acesso ao crédito pelos produtores Passada a eleição presidencial, a Frente…
Economia
Mudança nas regras fiscais pode impactar saúde e educação em até R$ 16,6 bilhões em 2027
Estimativa aponta possível redução de recursos para as duas áreas; valor depende das regras orçamentárias e não representa um corte já confirmado.…